sk하이닉스 현대차 1분기 실적 극과 극 분석 리포트
시장 상황 요약 및 분석
국내 증시를 대표하는 두 기업의 1분기 실적이 극명하게 엇갈렸습니다
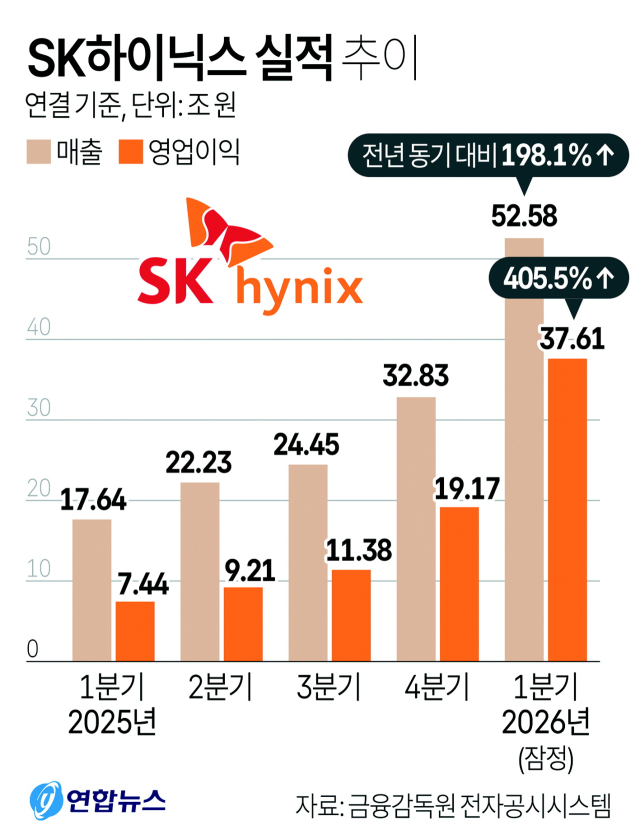
Sk하이닉스는 Ai반도체 호황으로 사상 최대 실적을 갈아치웠지만 현대차는 미국 관세와 원자재 비용 부담으로 영업이익이 크게 감소하며 산업별 차별화 장세가 뚜렷해지고 있습니다
기업별 핵심 실적 동향
하이닉스 Ai 독주 1분기 영업이익 37조 6천 103억 원 영업이익률 72%라는 경이적인 기록을 달성했습니다
고대역폭 메모리 HBM 등 고부가가치 제품 수요가 폭발하며 재무구조가 대폭 개선되었고 내년 7세대 HBM 양산 계획까지 밝히며 슈퍼 사이클을 강력하게 주도하고 있습니다
현대차 겹악재 타격 매출은 45조 9,389억 원으로 역대 최대를 기록했으나 미국 자동차 관세 원자재 가격 상승 중동 정세 불안 등이 복합적으로 작용하며 영업이익은 전년 동기 대비 30.8% 감소한 2조 5,147억 원에 그쳤습니다
투자자 관점의 시사점
Ai 인프라 투자가 확대되면서 메모리 반도체 밸류체인의 구조적 성장은 더욱 가속화될 전망이므로 관련 소부장 기업들에 대한 비중 확대 전략이 유효합니다
반면 자동차 섹터는 견조한 매출 성장에도 불구하고 관세 등 지정학적 리스크와 비용 통제 여부가 수익성을 좌우할 핵심 변수로 떠오른 만큼 보수적인 리스크 관리가 필요합니다