비만 시장 및 바이오/제약 분석 리포트
1 월 시장 동향 및 퍼포먼스 리뷰
📉 최근 주가 흐름 (1.1 ~ 1.18)
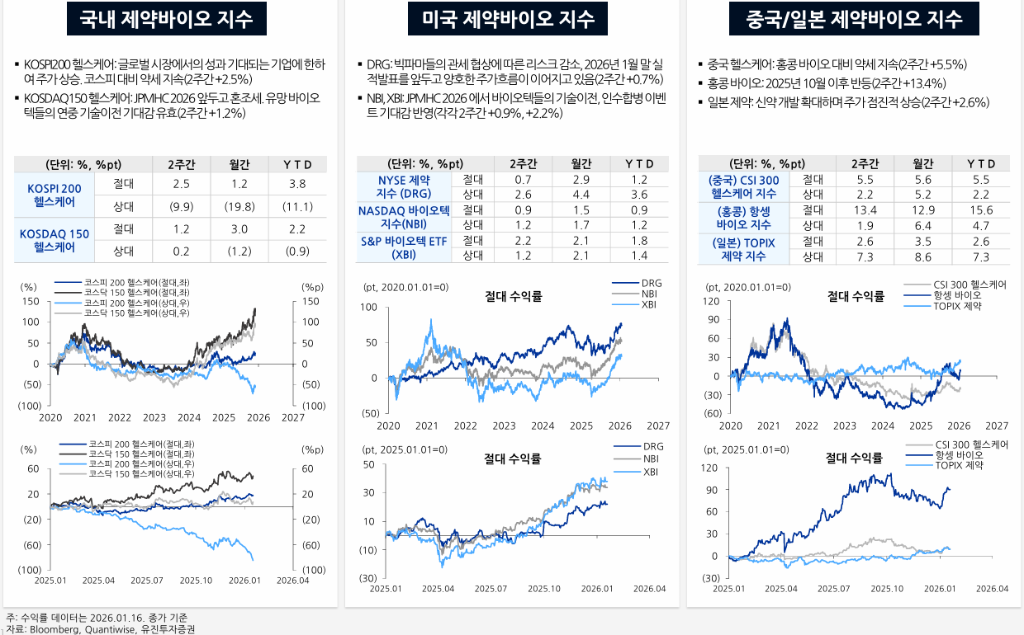
- 국내 부진 vs 해외 강세: JPM 헬스케어 컨퍼런스 기간 동안 홍콩 바이오텍(+13.4%)과 미국 바이오(XBI +2.2%)는 강세를 보였으나, 국내 제약업종 지수는 KOSPI 대비 -9.9%pt의 저조한 수익률을 기록했습니다.
- 양극화 심화: 시장 전반의 상승 촉매제가 부재한 가운데, 삼성바이오로직스(+15.7%)와 알테오젠(+13.3%) 등 확실한 모멘텀이 있는 소수 종목만 상승했습니다.
- 리스크 요인: 한미약품은 파트너사 머크(MSD)가 컨퍼런스에서 MASH 치료제(에피노페그듀타이드) 임상 결과에 대해 언급하지 않으면서, 불확실성 확대로 당일 주가가 9.35% 급락했습니다.
JPM Healthcare Conference 2026 핵심 요약
올해 컨퍼런스에서 확인된 글로벌 트렌드는 '비만 치료제의 다각화', 'ADC 기술 전쟁', ‘CDMO 생산 경쟁’입니다.
💊 비만/대사 질환
- 경구용 제제 경쟁: 주사제 중심에서 경구용(먹는 약)으로 시장이 이동 중입니다. 노보노디스크는 경구용 위고비 출시를, 일라이 릴리는 경구용 오포글리프론 개발을 가속화하고 있습니다.
- 새로운 기전: GLP-1 단일 제제를 넘어 아밀린 등 새로운 기전과 결합하여 체중 감량 효과를 높이는 병용 요법이 주목받고 있습니다.
🏭 CDMO (생산 능력 확대)
- 삼성바이오로직스: 미국 공장 설립 검토(최대 10만 리터) 및 2032년까지 제8공장 증설 계획을 통해 압도적 생산 능력(132만 리터)을 확보할 계획입니다.
- 론자(Lonza): CDMO 수요가 구조적으로 견조하다고 발표하며, 미국 및 스위스 등에서 생산 능력을 확장하고 있습니다.
- 생물보안법: 미국 내 중국 기업 규제(생물보안법) 강화로 인해 삼성바이오로직스 등 비중국계 CDMO 기업의 반사 이익이 기대됩니다.
🤝 주요 빅딜
- 일라이 릴리: Nimbus와 AI 기반 신약 개발 파트너십 체결, Ventyx 인수.
- 애브비: 중국 RemeGen으로부터 PD-1 x VEGF 이중항체(RC148) 도입.
- 로슈: Medilink로부터 ADC 파이프라인(YL201) 도입.
2026년 주목해야 할 10대 투자 이슈
보고서는 올해 투자자가 반드시 체크해야 할 이슈를 중요도 순으로 선정했습니다.
- 한미약품 (중요도 1위): MASH 치료제 임상 2상 성공 여부 및 국내 첫 비만치료제 상업화 승인. 성공 시 기업 가치 재평가 가능.
- 알테오젠: 키트루다SC 매출 추이 확인 및 추가 기술이전 성사 여부. 기술이전 부재 시 밸류에이션 조정 압력 존재.
- 리가켐바이오: LCB84(TROP2 ADC)의 글로벌 임상 2상 진입 및 J&J의 옵션 행사(약 2억 달러 규모 마일스톤) 여부.
- 에이비엘바이오: ABL301(뇌질환 치료제)의 글로벌 임상 2상 진입 및 ABL111 임상 데이터 공개.
- 셀트리온: 짐펜트라 등 신제품 매출 비중 확대에 따른 원가율 개선 및 CDMO 사업 진출 구체화.
- 디앤디파마텍: MASH 치료제 글로벌 임상 2상 결과 발표 (5월 예정).
- 올릭스: MASH 치료제 글로벌 임상 1상 결과 (2분기 말).
- 씨어스테크놀로지: 입원 환자 모니터링 시스템(씽크)의 국내 병원 침투율 및 해외 진출 성과.
- 대웅제약: 메디톡스와의 소송 결과 및 나보타/펙수클루 수출 성장.
- 유한양행: 렉라자(레이저티닙)의 글로벌 판매 실적 확인.
유진투자증권 Top Picks 및 목표주가
보고서는 실적 성장과 R&D 모멘텀이 확실한 기업을 최선호주로 제시했습니다.
| 기업명 | 투자의견 | 목표주가 | 핵심 투자 포인트 |
|---|---|---|---|
| 삼성바이오로직스 | BUY | 2,300,000원 (상향) | 2026년 EPS 추정치 30% 상향. 5공장 가동(26년 4월) 및 환율 상승 수혜. 글로벌 CDMO 1위 입지 강화.
|
| 리가켐바이오 | BUY | 210,000원 | LCB84 임상 2상 진입 및 추가 기술이전 기대감. 글로벌 수준의 ADC 파이프라인 보유.
|
| ABL바이오 | BUY | 230,000원 | 이중항체 플랫폼(Grabody) 가치 입증. 사노피와의 임상 2상 진입으로 마일스톤 유입 및 파이프라인 가치 상승.
|
| 씨어스테크놀로지 | BUY | 180,000원 | 국내 디지털 헬스케어 시장 선도. 2025년 흑자 전환 예상 및 2026년 미국/중동 시장 진출 가시화.
|
정책 및 매크로 환경 변화
- 트럼프 2기 헬스케어 정책: 'The Great Healthcare Plan'을 통해 약가 인하 압박이 거세질 전망입니다. 특히 MFN(해외 최저가 연동) 법제화가 현실화될 경우 미국 내 약가 하락 리스크가 있습니다.
- IRA (인플레이션 감축법): 1월 1일부터 1차 10개 품목에 대한 약가 인하가 효력을 발휘하기 시작했습니다. 이는 빅파마들의 수익성에 영향을 줄 수 있습니다.
향후 주요 일정
- 1월 26일: 삼성에피스홀딩스 실적 발표.
- 1월 28일: 론자(Lonza) 실적 발표.
- 2026년 상반기: 한미약품 비만치료제 임상 3상 초기 결과 및 MASH 2상 결과.