전기시대 구리 산업 ETF 투자 전략 리포트
세 줄 요약
전기 사용의 구조적 증가 → 구리 수요 폭증
공급은 구조적으로 제한 → 장기적 쇼티지
구리는 이미 신고가 돌파, 가격은 새로운 국면 진입
전기시대 구리 수요의 구조적 변화
- 전기화는 단순한 경기 사이클이 아니라 수십 년 단위의 메가 트렌드다.
- 글로벌 전력 수요: 2040년까지 약 +50%
- 미국: 지난 25년간 정체 → 현재 연 최대 +2.5% 성장 국면
- 중국: 2040년까지 연평균 +3.2%
- 인도: 연평균 +4.2%
- 전력의 생산–송전–사용 전 과정에서 구리는 필수다.
즉, 전기 사용 증가 = 구리 사용 증가.
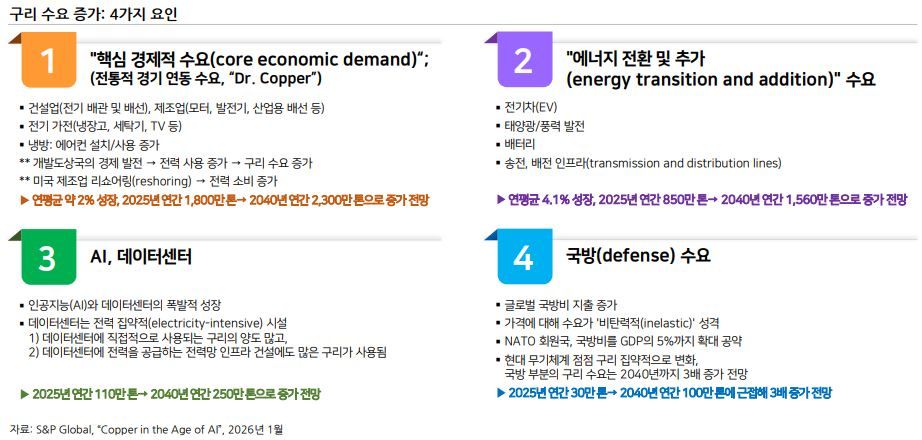
구리 수요 증가의 4대 축
① 전통적 경기 연동 수요
건설, 제조, 가전, 냉방
개발도상국 성장 + 리쇼어링
2025년 1,800만톤 → 2040년 2,300만톤
② 에너지 전환 수요
전기차, 태양광·풍력, 배터리
송·배전 인프라 투자
2025년 850만톤 → 2040년 1,560만톤
③ AI·데이터센터 수요
전력 집약적 산업
서버 자체 + 전력망 모두 구리 사용
2025년 110만톤 → 2040년 250만톤
④ 국방 수요
국방비 증가 + 가격 비탄력적 수요
현대 무기체계의 구리 집약도 상승
2025년 30만톤 → 2040년 100만톤
공급은 따라가지 못한다: 구조적 쇼티지
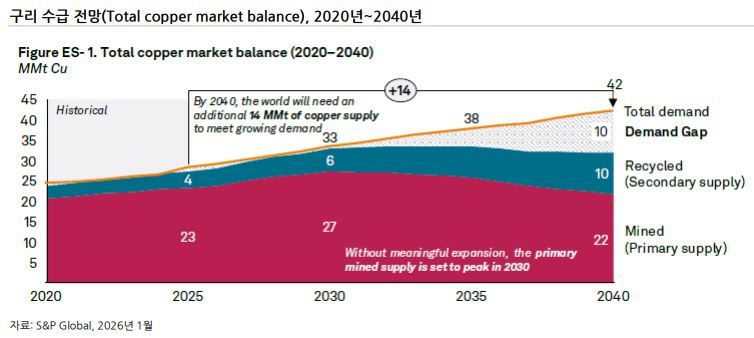
글로벌 구리 수요
2025년 2,800만톤 → 2040년 4,200만톤
신규 광산·확장 없을 경우
채굴 공급: 2030년 정점(2,700만톤) 이후 감소
2040년 2,200만톤 수준으로 하락
재활용을 감안해도
👉 2040년 연간 약 1,000만톤 공급 부족
👉 2025년 수요 대비 36% 부족
IEA 역시
“기존·계획된 광산만으로는 2035년 수요의 70%만 충족” 경고.
IEA란?
IEA = International Energy Agency → 국제에너지기구
전 세계 에너지 관련 ‘기준점’ 역할을 하는 기관
- 전력, 석유, 가스, 원자력, 재생에너지 수요·공급 전망
- 에너지 전환(탈탄소, 전기화) 시나리오 제시
- 각국 정부·글로벌 기업이 참고하는 공식 통계와 경고 리포트 발간
👉 에너지판 IMF + OECD + 통계청
가격은 이미 반응 중
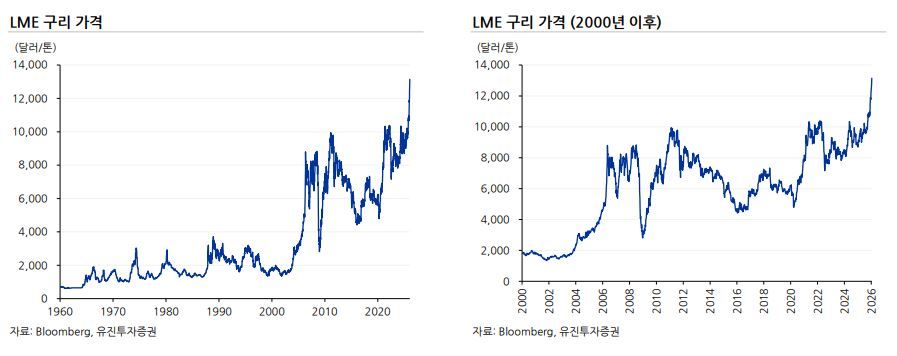
- LME 구리 가격, 톤당 1만 달러 돌파
- 과거 최고치 상회 → 새로운 가격 레벨 진입
- 단기 조정 가능성은 있으나
→ 장기 전기화 트렌드 훼손되지 않음
투자 방법 ① 실물 구리 ETF
Tiger 구리실물 ETF
- 구리 실물 증권 + 구리 ETF + 소량 선물
- 환헤지 없음
- 연금 계좌 투자 가능
- 총보수 0.83%
👉 순수한 구리 가격 베팅 수단
투자 방법 ② 구리 생산 기업 ETF
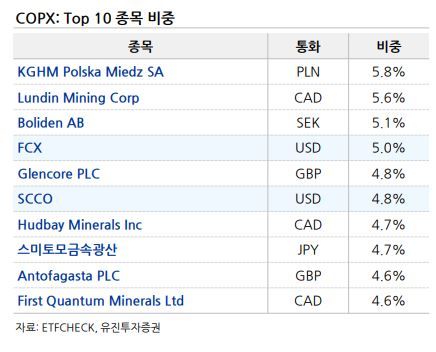
COPX (Global X Copper Miners ETF)
- 글로벌 구리 생산기업 50여 개 편입
- 주요 종목: FCX, SCCO 등
- 구리 가격 상승 시 레버리지 효과
Freeport-McMoRan(FCX)
- 현재 배당수익률 약 1%
- 과거 사례상
- 배당수익률 1.5~2% 구간 → 매수 기회
구리 가격 상승 →
① 실적 개선 → 배당 확대
② 또는 주가 조정 시 매력 상승
전선 기업: 조용한 수혜
- 전선 기업은 구리 가격 연동 조항 보유
- 원가 상승 → 판가 전가 가능
- 최근 분기 - 실적 고성장, 밸류에이션 부담 제한적
👉 전력기기·전선주는 구리 가격 상승의 간접 수혜
ETF 전략 요약
- 단기: 가격 변동성 감안해 분할 접근
- 중장기: 전기화·AI·국방 → 구조적 수요
- 포트폴리오 내: 실물 구리 + 생산기업 조합 전략 유효