올해 반도체는 AI기판을 주목해라
기판 산업이 다시 주목받고 있다
- 과거
기판 = 주문형 부품
→ 고객사가 단가 결정, 공급사는 협상력 없음
- 현재
AI 반도체 등장 + 대면적·고다층·미세회로화
→ 범용 부품화
→ 쇼티지 발생 가능 산업으로 구조 변화
- 핵심 변화
1. 대면적화 : 패키지 면적 30 → 100~150 바디
2. 고다층화 : 30층 → 50층 한계 돌파 시도
3. 미세회로화 : Advanced SAP, BVH 공정 필수
→ 캐파는 줄고, 단가는 오르는 구조
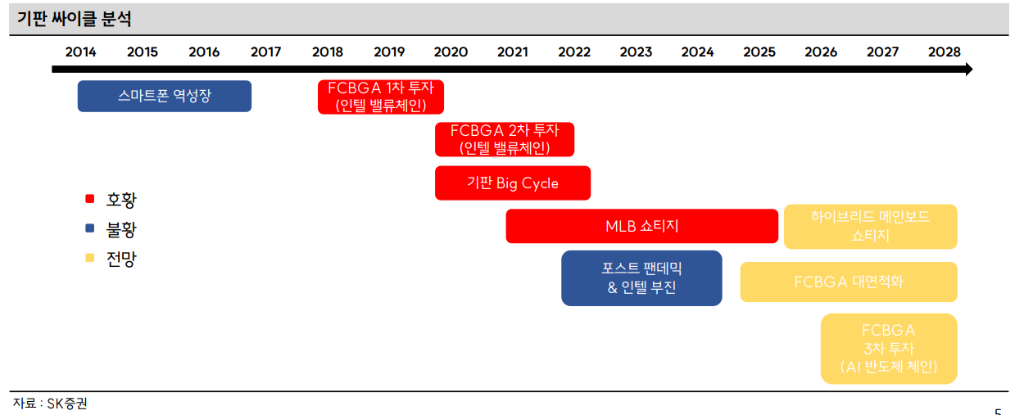
사이클 정리
- 2025년
• 메모리기판 반등
• MLB 쇼티지 지속
• BVH 공정 이미 쇼티지 진입
- 2026년
• FCBGA 본격 반등
• AI 가속기용 대면적 기판 수요 폭증
• 동일 제품 가격 인상 가능성 본격화
- 2027년 이후
• FCBGA 2차 빅사이클
• 150바디급 패키지 등장
• 공급 증설해도 수급 타이트
“쇼티지의 본질”
중요한 건 수요가 아니라 공정 난이도 + 수율
대면적 기판은
• 생산 수량 감소
• 결함률 상승
• 수율 급락
→ 같은 DPU라도
100개 생산 시 수율 95%
25개 생산 시 수율 80%
그래서
• 기술력 있는 업체만 생존
• 가격 전가 가능한 업체만 남음
쇼티지란?
수요는 많은데 공급이 못 따라오는 상태.
= 물건이 모자라는 상황.
소재 쪽이 진짜 병목
- 현재 가장 심각한 쇼티지
• T-Glass (고급 유리섬유)
• 금도금(PGC) – 금값 급등
• 패키징기판용 초극박 동박
- 포인트
• 모든 기판에 유리섬유 들어가는 거 아님
• 엔비디아 AI 기판 쪽에 집중적으로 필요
• 일본 업체 과점 → 가격 인상 지속
- 결론
소재 쇼티지 = 기판 업체 협상력 강화
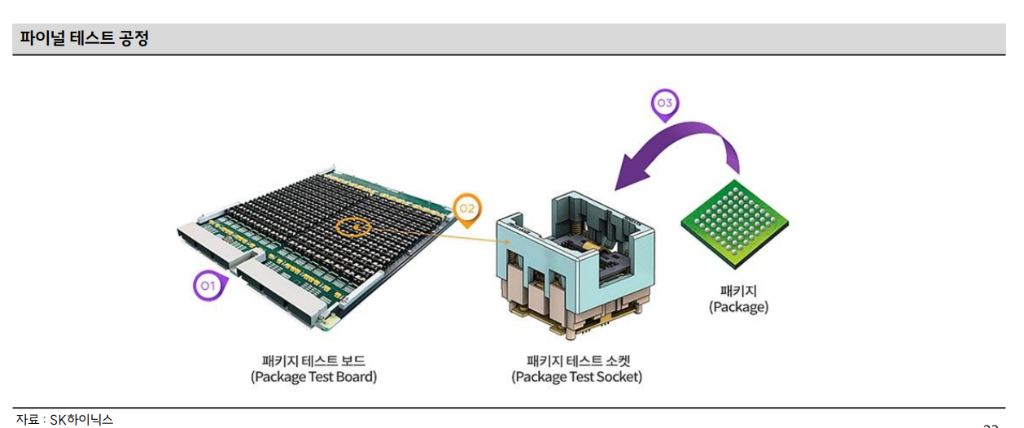
테스트 소켓도 같이 간다
- AI GPU 변화
• 핀 수 폭증 (2만~2.5만 핀)
• 주파수 수십 GHz
• TDP 최대 1,000W
- 그래서
• 실리콘 러버 소켓 채택 증가
• 고주파 + 내열 + 대면적 대응 필수
→ 소켓 업체도 구조적 성장
증권사가 제시하는 투자 전략 포트폴리오
- 최선호
• 이수페타시스
• 삼성전기
• 코리아써키트
- 차선호
• 티엘비
• 대덕전자
• 롯데에너지머티리얼즈
- 관심종목
• 두산
• LG이노텍
• 해성디에스
• 심텍
• ISC
정리
“기판은 이제 싸이클 산업이 아니라
AI 시대의 병목 인프라다”
• 수요 증가보다 중요한 건
→ 누가 쇼티지에 있느냐
• 매출 성장보다 중요한 건
→ 동일 제품 가격 인상 가능성
그래서
2026년은
실적 + 밸류에이션이 동시에 움직이는 구간