중국 단계적 수출세 환급 축소 배터리 산업 구조조정을 위한 정책 시그널
공급 조절 의지 명확
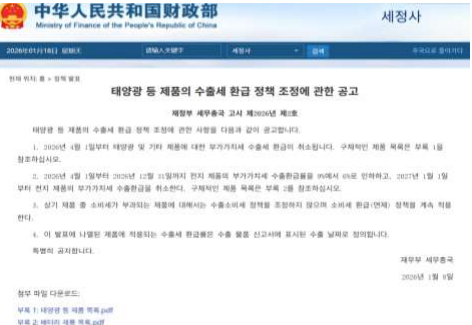
중국 정부는 태양광 및 배터리 산업을 대상으로 수출 부가가치세(VAT) 환급 축소 및 폐지를 공식화했다.
태양광은 2026년 4월부터 환급 전면 폐지, 배터리는 환급률을 기존 9% → 6%로 인하 후 2027년 완전 폐지가 핵심이다.
이번 조치는 단발성 정책이 아니라,
- 2025년 3월 전기차 업체 부채비율 관리
- 3Q25 장거광업·CATL 광산 채굴 중단
- 2025년 11월 배터리 수출 통제(1년 유예)
등과 같은 중국 정부의 일관된 공급 조절 기조의 연장선으로 판단된다.
과거 지방 정부 주도로 난립했던 배터리 공장들을 정리하고, 보조금 없이 생존 가능한 상위 기업 중심으로 산업을 재편하겠다는 의지가 명확하다.
재정 건실화 + 무역 마찰 대응
정책의 목적은 크게 두 가지다.
- 첫째, 재정 건실화다.
수출세 환급은 사실상 해외 완성차 업체에 중국 정부가 보조금을 지급하는 구조다. 환급 축소·폐지를 통해 재정 누수를 차단하고, 저가 수주로 연명하던 한계 기업을 자연스럽게 퇴출시키는 효과가 기대된다.
- 둘째, 대외 무역 마찰에 대한 선제적 방어다.
미국과 유럽이 지속적으로 제기해온 공급 과잉 및 보조금 논란에 대해, 중국 정부가 스스로 생산능력을 조절하고 있다는 명분을 확보할 수 있다. 이는 향후 CATL·BYD 등 핵심 기업들이 불공정 보조금 제재의 직접적 타깃이 되는 것을 방어하기 위한 포석으로 해석된다.
밀어내기 수출 + 리튬 가격 강세
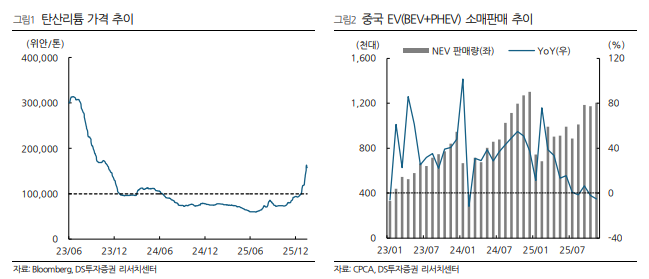
2026년 1분기는 중국발 밀어내기 수출 증가와 리튬 가격 강세가 동시에 나타날 가능성이 높다.
- 2026년 4월부터 배터리 수출 환급률이 9% → 6%로 축소되면, 중국 배터리 업체들의 수출 OPM은 즉시 3%p 하락한다.
마진이 낮은 중소형 업체에게는 생존과 직결되는 수준이기 때문에, 시행일 이전 선적을 통해 환급액을 최대화하려는 움직임이 불가피하다.
- 정부가 연말까지 유예 기간을 둔 이유 역시, 환급 폐지로 인한 공급 공백을 방지하고 기존 장기 계약에 대한 판가 전가 협상 시간을 벌어주기 위한 조치로 해석된다.
- 한편, 리튬 가격은 상반기까지 강세 흐름이 예상된다.
CATL의 이춘 광산은 2025년 12월 19일 환경영향평가 공고 이후 행정 절차를 감안할 때 2026년 2월 중순 재가동 가능성이 높다. 톤당 8~10만 위안 이상의 채산성 확보, 4월 밀어내기 수출 대응 필요성 등을 고려하면 재가동 유인은 충분하다. 다만 과잉 공급을 지양하는 정부 기조상 재개 직후 풀 가동 가능성은 낮아, 리튬 가격 강세는 상반기 동안 이어질 가능성이 높다.
한국 기업의 구조적 반사이익
비중국 배터리 업체, 특히 한국 기업에게는 2Q26부터 점유율 확대의 기회가 열릴 전망이다.
- 핵심은 공급 감소와 구조적인 가격 격차 축소다.
그동안 중국산 배터리가 한국 대비 15~20% 저렴했던 배경에는 9~13%에 달하는 수출 환급 혜택이 존재했다. 환급이 축소·폐지되면 중국 업체들은 보조금 감소분만큼 판가 인상이 불가피하다.
- 단기적으로 한국 기업이 가격 우위를 확보하기는 어렵지만, 과거와 같은 초저가 덤핑 전략은 구조적으로 불가능해진다.
시기적으로는 2Q26부터 중국 내 재고 소진에 따른 공급 감소 효과가 가시화될 전망이며, 2027년 환급 완전 폐지 이후에는 중국 업체의 원가 부담 증가로 가격 경쟁력 격차 축소가 본격 확인될 가능성이 높다.
정리
단기(1분기26): 중국발 밀어내기 수출, 리튬 가격 강세
중기(2분기26~): 중국 공급 감소, 가격 경쟁 완화
장기(2027년~): 한국 배터리 업체의 구조적 경쟁력 회복 구간 진입
이번 정책은 단기 변동성보다는 중장기 산업 구조 변화에 초점을 맞춰야 할 이벤트로 판단된다.